ทำความเข้าใจการจัดไฟแนนซ์รถยนต์แบบผ่อนรายเดือน
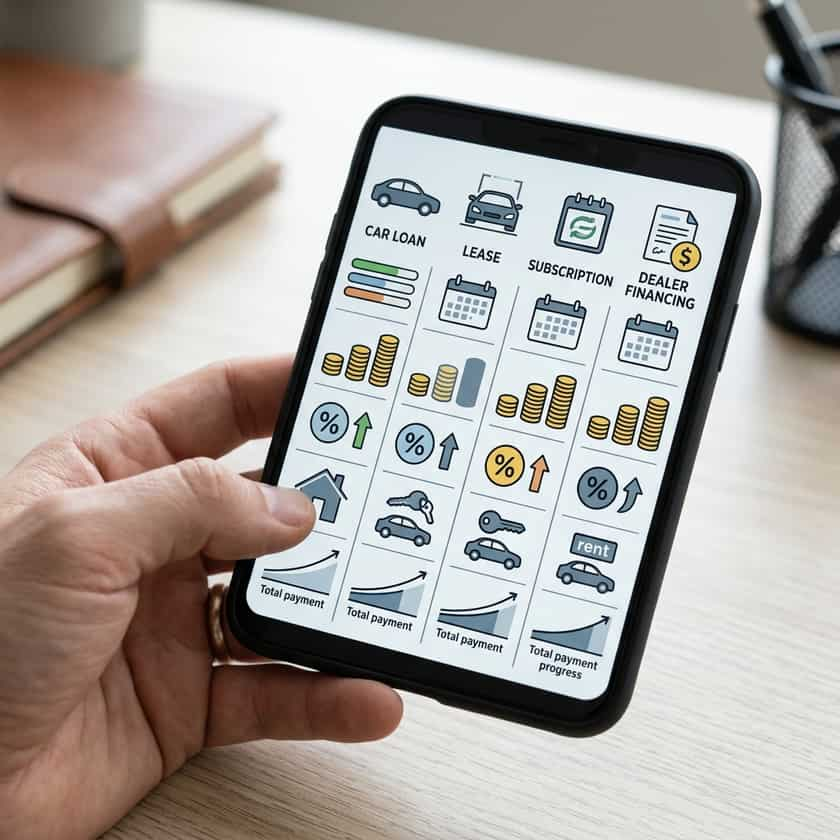
ข้อตกลงการใช้ยานพาหนะแบบรายเดือนอาจรวมถึงสินเชื่อรถยนต์ สัญญาลิสซิ่ง การสมัครสมาชิกยานพาหนะ หรือสินเชื่อที่ตัวแทนจำหน่ายจัดหาให้ ซึ่งแต่ละแบบจะสร้างเงื่อนไขที่แตกต่างกันทั้งในด้านการชำระเงิน ความเป็นเจ้าของ ระยะทางที่วิ่งได้ ประกันภัย การบำรุงรักษา และความรับผิดชอบเมื่อสิ้นสุดสัญญา ค่างวดที่โฆษณาว่าต่ำอาจขึ้นอยู่กับเงินดาวน์ การนำรถเก่ามาเทิร์น เครดิตที่ดีเยี่ยม การจำกัดระยะทาง ระยะเวลาผ่อนที่ยาวนาน หรือยังไม่รวมภาษีและค่าธรรมเนียมต่างๆ เริ่มต้นจากการพิจารณารถยนต์และความต้องการในการเดินทาง จากนั้นเปรียบเทียบข้อเสนอที่เป็นลายลักษณ์อักษรโดยใช้สมมติฐานเดียวกัน การได้รับการอนุมัติไม่ได้แปลว่ามีความสามารถในการผ่อนชำระได้สบาย และค่างวดรายเดือนเพียงอย่างเดียวไม่ได้แสดงถึงยอดรวมทั้งหมดที่ต้องจ่ายหรือค่าใช้จ่ายต่อเนื่องในการใช้งานรถยนต์
รูปแบบสำคัญของการผ่อนชำระรถยนต์รายเดือน
- สินเชื่อรถยนต์: เงินที่กู้ยืมมาจะถูกนำไปใช้เพื่อซื้อรถยนต์ ให้เปรียบเทียบยอดจัดสินเชื่อ, APR, ดอกเบี้ยและค่าธรรมเนียมทางการเงิน, ระยะเวลาผ่อน, ตารางการผ่อนชำระ, สิทธิยึดหน่วง และยอดรวมที่ต้องชำระทั้งหมด
- ลิสซิ่ง (Lease): ค่างวดโดยทั่วไปจะครอบคลุมสิทธิ์การใช้รถยนต์ภายใต้เงื่อนไขสัญญา ให้ตรวจสอบเงื่อนไขระยะทาง การสึกหรอ ประกันภัย ค่าธรรมเนียม การส่งคืนรถ และสิทธิเลือกซื้อรถ
- การสมัครสมาชิกรถยนต์ (Vehicle subscription): บริการและสิ่งที่รวมอยู่จะแตกต่างกันไปตามผู้ให้บริการ ให้ตรวจสอบความพร้อมของรถยนต์ ประกันภัย การบำรุงรักษา ระยะทาง การสลับเปลี่ยนรถ เงินมัดจำ และเงื่อนไขการยกเลิก
- สินเชื่อที่จัดหาโดยตัวแทนจำหน่าย: ตัวแทนจำหน่ายอาจเสนอสินเชื่อจากผู้ให้กู้รายเดียวหรือหลายราย ให้เปรียบเทียบข้อเสนอดังกล่าวกับข้อเสนอจากภายนอก และตรวจสอบข้อเสนอเสริมทางเลือกทุกรายการ
- ซื้อที่นี่ ผ่อนที่นี่ (Buy here, pay here): ตัวแทนจำหน่ายเป็นผู้ให้หรือจัดหาสินเชื่อภายในเอง ให้ตรวจสอบ APR วิธีการชำระเงิน ผลที่ตามมาเมื่อชำระล่าช้า เงื่อนไขการยึดรถคืน และการรายงานประวัติเครดิต
สำหรับสินเชื่อรถยนต์ ยอดจัดสินเชื่ออาจรวมถึงราคารถยนต์ที่ต่อรองแล้ว ภาษี ค่าธรรมเนียมของรัฐ และผลิตภัณฑ์เสริม หักลบด้วยเงินดาวน์หรือมูลค่ารถเก่าที่นำมาเทิร์น ดอกเบี้ยและค่าธรรมเนียมบางประการรวมกันเป็นต้นทุนในการกู้ยืม สินเชื่ออัตราดอกเบี้ยคงที่จะใช้อัตราดอกเบี้ยที่ไม่เปลี่ยนแปลงตลอดอายุสัญญา ในขณะที่ผลิตภัณฑ์อื่นอาจทำงานแตกต่างกันไป โดยทั่วไปการชำระเงินจะถูกนำไปตัดค่าธรรมเนียมและดอกเบี้ยก่อนเงินต้นตามข้อตกลง ความเป็นเจ้าของจะยังคงอยู่ภายใต้สิทธิยึดหน่วงของผู้ให้กู้จนกว่าจะชำระภาระผูกพันครบถ้วน ขอเอกสารเปิดเผยข้อมูลตามกฎหมาย Truth in Lending และตรวจสอบว่า APR, ดอกเบี้ยและค่าธรรมเนียมทางการเงิน, ยอดจัดสินเชื่อ, ยอดรวมที่ต้องชำระทั้งหมด และตารางการผ่อนชำระตรงกับข้อตกลงที่ได้พูดคุยไว้
สัญญาลิสซิ่งให้สิทธิ์ในการใช้รถยนต์ตามระยะเวลาที่กำหนดภายใต้เงื่อนไขระยะทาง สภาพรถ ประกันภัย และการชำระเงิน ในบางข้อเสนอ ค่างวดอาจต่ำกว่าค่างวดสินเชื่อสำหรับรถรุ่นเดียวกัน แต่ผลลัพธ์ดังกล่าวไม่ได้รับประกันเสมอไปและไม่ได้หมายความว่าลิสซิ่งจะมีต้นทุนโดยรวมต่ำกว่า ให้ตรวจสอบยอดเงินที่ต้องชำระ ณ วันทำสัญญา ค่าธรรมเนียมการเริ่มสัญญาและค่าธรรมเนียมการส่งคืนรถ ระยะทางที่อนุญาตและค่าปรับกรณีวิ่งเกินเกณฑ์ มาตรฐานการสึกหรอ เงื่อนไขการยกเลิกสัญญาก่อนกำหนด และสิทธิเลือกซื้อรถ เปรียบเทียบต้นทุนสุทธิตามระยะเวลาการใช้งานที่คาดไว้ รวมถึงประกันภัยและระยะทางที่น่าจะเกิดขึ้นจริง แทนที่จะเปรียบเทียบเฉพาะค่างวดรายเดือนที่แสดงไว้เท่านั้น
เปรียบเทียบตัวเลือกการผ่อนชำระรายเดือนของคุณ
| คุณสมบัติ | สินเชื่อรถยนต์ | ลิสซิ่ง | การสมัครสมาชิก |
|---|---|---|---|
| สิทธิสู่การเป็นเจ้าของ | ซื้อรถยนต์โดยอยู่ภายใต้สิทธิยึดหน่วงของผู้ให้กู้ | ไม่มีความเป็นเจ้าของ เว้นแต่จะใช้สิทธิเลือกซื้อ | โดยปกติไม่มีความเป็นเจ้าของ |
| ระยะทาง | ไม่มีข้อจำกัดระยะทางในสัญญา แต่มูลค่ารถจะเปลี่ยนไปตามการใช้งาน | โดยทั่วไปมีเงื่อนไขระยะทางที่อนุญาตและค่าปรับกรณีเกิน | ขีดจำกัดและค่าใช้จ่ายขึ้นอยู่กับผู้ให้บริการ |
| การบำรุงรักษา | เจ้าของรถเป็นผู้รับผิดชอบ โดยมีเงื่อนไขการรับประกันแยกต่างหาก | ความรับผิดชอบและความคุ้มครองขึ้นอยู่กับสัญญาลิสซิ่งและการรับประกัน | บริการที่รวมอยู่แตกต่างกันไปตามผู้ให้บริการ |
| ประกันภัย | ผู้ซื้อต้องปฏิบัติตามข้อกำหนดทางกฎหมายและของผู้ให้กู้ | ผู้ขับขี่ต้องปฏิบัติตามข้อกำหนดทางกฎหมายและของผู้ให้เช่า | ความคุ้มครองที่รวมอยู่หรือแยกต่างหากจะแตกต่างกันไป |
| การสิ้นสุดข้อตกลง | ปิดบัญชี รีไฟแนนซ์ ขาย หรือเทิร์นรถ ภายใต้สิทธิยึดหน่วง | ส่งคืน ซื้อ หรือปฏิบัติตามทางเลือกอื่นในสัญญา | ยกเลิก ต่ออายุ หรือเปลี่ยนรถภายใต้เงื่อนไขของผู้ให้บริการ |
วิธีคำนวณและจัดงบประมาณค่างวดรถรายเดือนของคุณ
กำหนดงบประมาณสำหรับรถยนต์จากกระแสเงินสดของครัวเรือน แทนที่จะใช้สัดส่วนเปอร์เซ็นต์แบบตายตัว โดยรวมยอดเงินที่ต้องชำระ ณ วันทำสัญญา ค่างวดรายเดือน ประกันภัย ค่าน้ำมันหรือค่าชาร์จไฟ ค่าต่อทะเบียน ภาษี ค่าที่จอดรถ การบำรุงรักษา ยางรถยนต์ และงบสำรองสำหรับค่าซ่อมแซม นอกจากนี้ ให้พิจารณาว่ารายได้หรือค่าใช้จ่ายจำเป็นอาจเปลี่ยนแปลงไประหว่างสัญญาอย่างไร สำหรับข้อเสนอสินเชื่อ ให้เปรียบเทียบ APR, ยอดจัดสินเชื่อ, ดอกเบี้ยและค่าธรรมเนียมทางการเงิน, ระยะเวลาผ่อน และยอดรวมที่ต้องชำระทั้งหมด ระยะเวลาผ่อนที่นานขึ้นสามารถลดค่างวดตามตารางลงได้ แต่จะเพิ่มดอกเบี้ยรวมและเพิ่มระยะเวลาที่ยอดหนี้อาจสูงกว่ามูลค่าของรถยนต์ ใช้ใบงานคำนวณที่เป็นลายลักษณ์อักษรเพื่อให้สามารถประเมินแต่ละข้อเสนอภายใต้เกณฑ์เดียวกันได้
ปัจจัยสำคัญที่มีอิทธิพลต่ออัตราค่างวดรายเดือนของคุณ
- ราคารถและอุปกรณ์ตกแต่งเสริม: ต่อรองราคารถยนต์และผลิตภัณฑ์เสริมแยกจากการพูดคุยเรื่องค่างวด
- ยอดจัดสินเชื่อ: ยืนยันยอดคงเหลือที่ต้องผ่อนหลังจากหักเงินดาวน์ มูลค่าเทิร์นรถ ภาษี ค่าธรรมเนียม และอุปกรณ์เสริมแล้ว
- APR และต้นทุนดอกเบี้ย/ค่าธรรมเนียม: เปรียบเทียบต้นทุนสินเชื่อทั้งหมด ไม่ใช่ดูแค่อัตราดอกเบี้ยหรือค่างวดรายเดือนเท่านั้น
- ระยะเวลาของสัญญา: ระยะเวลาผ่อนที่นานขึ้นอาจทำให้ค่างวดถูกลง แต่จะเพิ่มดอกเบี้ยรวมและความเสี่ยงจากภาวะมูลค่าหนี้ท่วมมูลค่ารถ (negative equity)
- เครดิตและการอนุมัติ: ผู้ให้กู้ใช้เกณฑ์การพิจารณาของตนเอง คะแนนเครดิตไม่ได้เป็นตัวกำหนดอัตราดอกเบี้ยหรือการอนุมัติโดยอัตโนมัติ
- เงื่อนไขสัญญา: ตรวจสอบค่าธรรมเนียมชำระล่าช้า การปิดบัญชีก่อนกำหนด การผิดนัดชำระ การยึดรถ อนุญาโตตุลาการ และเงื่อนไขประกันภัยภาคบังคับ
การขอใบเสนอราคาที่เป็นลายลักษณ์อักษรจากธนาคาร สหกรณ์เครดิต ผู้ให้กู้ออนไลน์ หรือตัวแทนจำหน่าย จะช่วยให้มีจุดเปรียบเทียบก่อนตัดสินใจขั้นสุดท้าย การอนุมัติเบื้องต้น (Preapproval) เป็นการอนุมัติแบบมีเงื่อนไขและสามารถเปลี่ยนแปลงได้หลังจากผู้ให้กู้ตรวจสอบรถยนต์ รายได้ เครดิต หรือข้อมูลอื่นๆ ทั้งนี้ การอนุมัติเบื้องต้นไม่ได้บังคับให้ตัวแทนจำหน่ายต้องเสนออัตราดอกเบี้ยที่ถูกกว่าหรือต้องปรับลดราคารถ แยกการเจรจาต่อรองราคารถออกจากการจัดไฟแนนซ์เมื่อทำได้ และเปรียบเทียบข้อเสนอที่เป็นลายลักษณ์อักษรฉบับสมบูรณ์ของตัวแทนจำหน่ายกับข้อเสนอภายนอกโดยใช้ยอดจัดและระยะเวลาผ่อนเดียวกัน จำกัดการยื่นสมัครเฉพาะรายที่คุณตั้งใจจะนำมาประเมินจริง และสอบถามว่าการตรวจสอบข้อมูลแต่ละครั้งจะปรากฏในรายงานเครดิตอย่างไร
บทบาทของผู้ค้ำประกันและการนำรถเก่ามาเทิร์น
ผู้ค้ำประกันจะต้องรับผิดชอบตามกฎหมายในหนี้ดังกล่าว และอาจเสื่อมเสียเครดิตหรือถูกติดตามทวงถามหนี้หากมีการผิดนัดชำระ เครดิตที่แข็งแกร่งไม่ได้การันตีการอนุมัติหรืออัตราดอกเบี้ยที่เจาะจง บุคคลทั้งสองควรได้รับและตรวจสอบสัญญาฉบับสมบูรณ์ การนำรถเก่ามาเทิร์นสามารถลดยอดจัดสินเชื่อลงได้ แต่ต้องตรวจสอบมูลค่าประเมิน ยอดปิดบัญชีเดิมที่เหลืออยู่ และดูว่ามีส่วนต่างหนี้คงเหลือที่เกินมูลค่ารถ (negative equity) ถูกบวกเพิ่มเข้าไปในภาระหนี้ใหม่หรือไม่ เปรียบเทียบธุรกรรมทั้งแบบมีและไม่มีการเทิร์นรถ เพื่อให้มองเห็นราคารถยนต์ การจัดไฟแนนซ์ และมูลค่าการเทิร์นรถได้อย่างชัดเจน อย่าลงนามในเอกสารเปล่าหรือเชื่อคำสัญญาปากเปล่าเกี่ยวกับการรีไฟแนนซ์ในภายหลัง
ข้อตกลงรายเดือนที่เหมาะสมคือข้อตกลงที่มีเงื่อนไขเป็นลายลักษณ์อักษรสอดคล้องกับความต้องการและงบประมาณของผู้ซื้อ หลังจากพิจารณาต้นทุนรวมและความเสี่ยงทั้งหมดแล้ว เปรียบเทียบข้อเสนอหลายๆ แห่งเมื่อสามารถทำได้ อ่านเอกสารเปิดเผยข้อมูลที่จำเป็นก่อนลงนาม และยืนยันว่าเอกสารขั้นสุดท้ายตรงกับรถยนต์ที่ตกลงกันไว้ ราคา อุปกรณ์เสริม การเทิร์นรถ APR ระยะเวลาผ่อน และตารางการผ่อนชำระ หากค่างวดลงตัวได้ก็ต่อเมื่อต้องขยายระยะเวลาสัญญาจนเกินช่วงความเสี่ยงที่รับได้ หรือต้องตัดค่าใช้จ่ายในการใช้งานที่จำเป็นออกไป ขอให้พิจารณารถยนต์หรือโครงสร้างการจัดไฟแนนซ์ใหม่ เก็บสำเนาใบสมัคร เอกสารเปิดเผยข้อมูล สัญญา ใบรับประกัน ใบเสร็จรับเงิน และบันทึกประวัติการชำระเงินไว้เสมอ